2026-11-22 星期日
2026-11-18 13:29:02
德弘资本准备掏大概20亿美元,折人民币130多亿,把金锣接下来。
先别激动。到眼下这个节点,金锣和德弘两边都还没公开点头,到底买多少股份、怎么个交易结构,也都没个准信。所以这个“要”字得留着。真落地了,再说落地的话。
但为啥消息一出,圈里人一点都不意外?因为金锣自己,早就在悄悄收拾行李了。
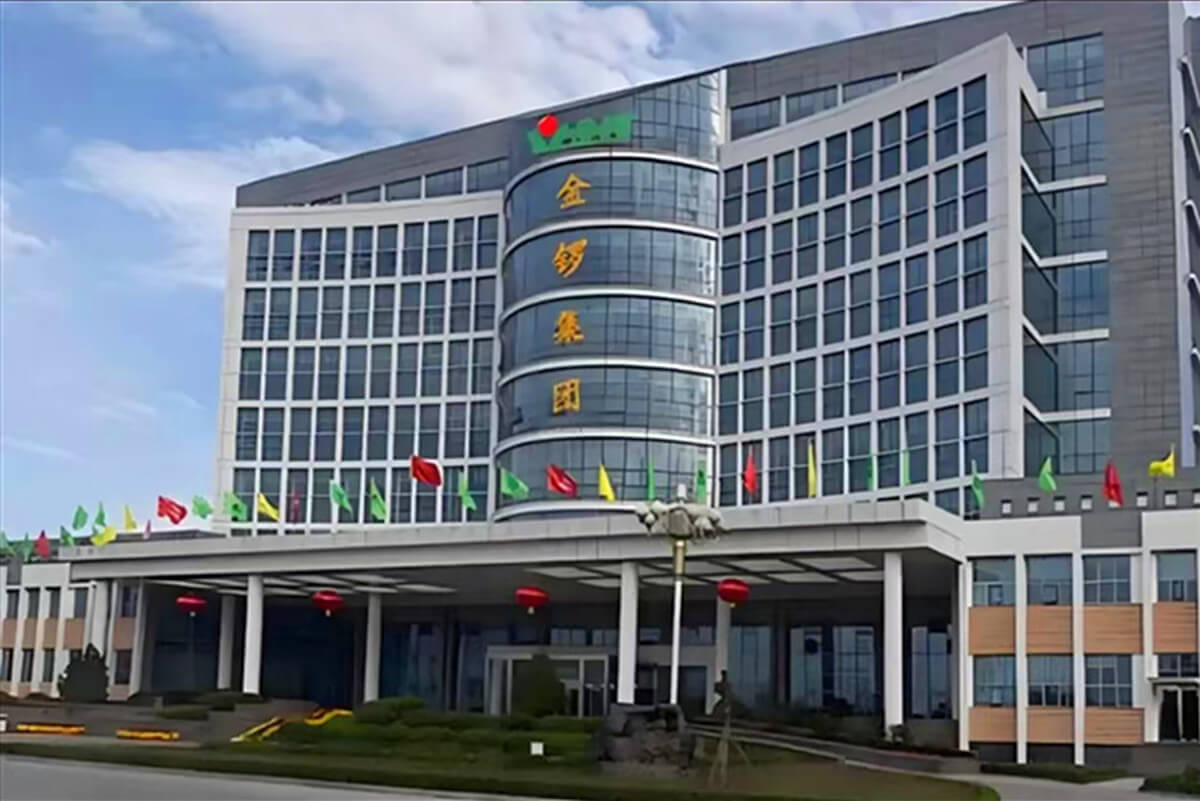
注册资本一路往下砍。临沂新程金锣肉制品集团,2024年9月还是6亿美元,后来5.01亿、4.02亿、3.03亿,到2026年10月又降到2.38亿美元。两年多减了3.62亿美元,掉了六成还多。
投资平台那边动作更大。临沂金锣投资的注册资本,从1.5亿美元直接压到500万美元,几乎砍没了。
厂子也在关。眉山、德州、湘潭三家区域工厂,一年内先后注销。生产往临沂、通辽、长春、大庆这几个北方基地收。
连牧业那块资产,也挪到了创始家族二代周颖控制的平台里,跟主业切开了。
连起来看就一句话:不赚钱的先卸掉,能打的牌拢到一个干净的壳子里,摆好等报价。
这不是撑不住了。这是提前把桌子擦干净。
再说屠宰这行,现在是真的难。
很多人以为就金锣难受,其实整个屠宰环节都在挨饿。
看双汇就懂了。2026年三季报里,屠宰分部对外收入165.56亿元,听着挺唬人,分部营业利润才1928.62万元,算下来利润率0.11%。
一百多亿流水,赚回来的钱还不够一线城市买两套小户型。
同一份财报,肉制品分部收入188.10亿元,营业利润49.66亿元,利润率26.4%。
差在哪?屠宰拼的是量和周转,猪价抖一抖,利润就跑了。深加工卖的是牌子,是产品结构,扛得住周期。
金锣关掉那三家厂,都是2014年前后建的。那会儿猪肉在国人餐桌上还占65%以上,行业信条就一条,越大越好。
现在猪肉占比掉到57%上下,当年铺的产能,就成了每个月都得交的房租。砍了,是止损,不是认输。
那德弘到底图金锣什么?
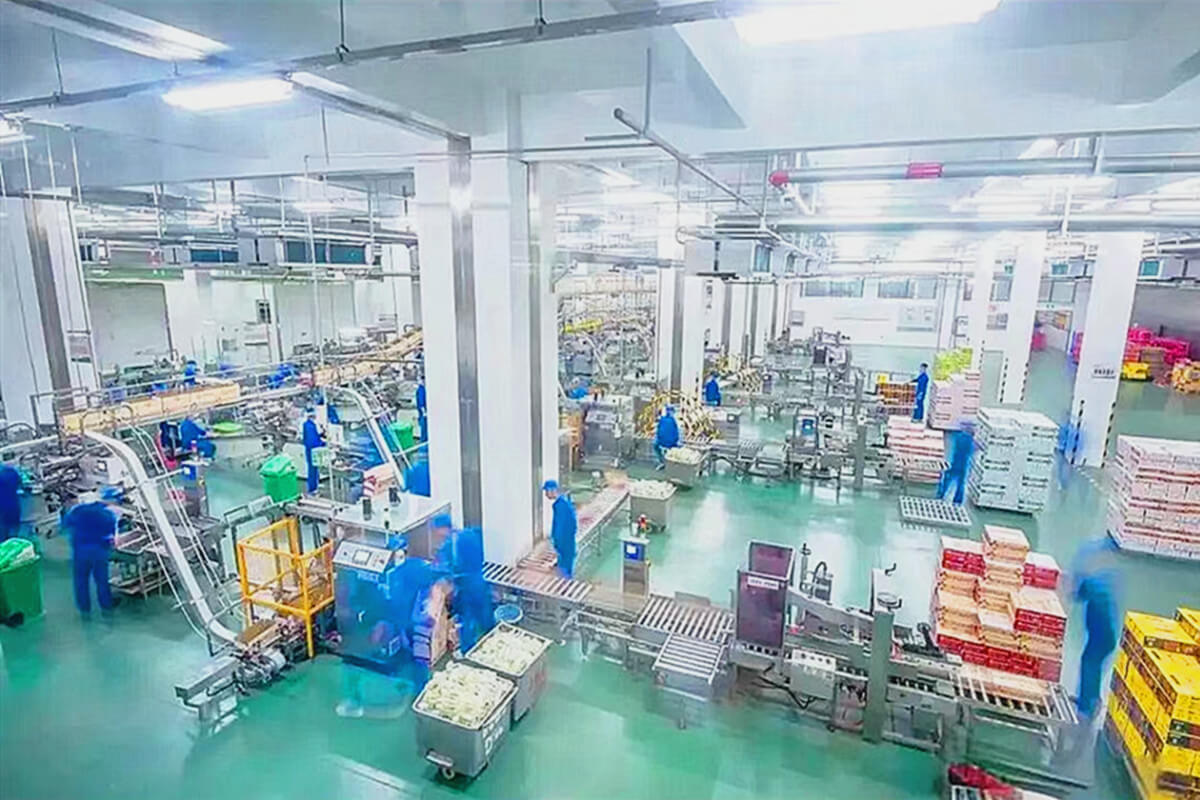
这帮人不是头一回碰农业食品。蒙牛、现代牧业、圣农、中粮肉食、飞鹤、认养一头牛、乖宝宠物,背后都有他们的影子。
最近一笔大的,是2025年2月花131.38亿港元,从阿里手里接过高鑫零售78.7%的股份,华裕能自己去坐董事会主席,2026年又兼了CEO。
从大润发到金锣,还是这批人。
他们从来不赌行业哪天突然回暖。火腿肠这个盘子回不到2015年480亿的高点了,谁心里都有数。德弘要的是金锣手里那套老底子:全国屠宰的底盘、冷鲜渠道、扎到乡镇的经销网,还有一个老百姓闭着眼都能叫出名字的牌子。
这些东西搁在家族手里是包袱,换个会收拾的人接过去,就能重新算账。低温肉、预制菜、餐饮供应链、宠物食品,随便往里塞一块,现成的产线就接得住。
说白了,20亿美元买的不是今年那张利润表,是这张网以后还能怎么用一遍。
真正要盯的,其实不是价,是交割之后。
对金锣创始家族来说,天花板看得见,趁着还有人肯出这个价,把纸面上的东西换成真金白银,挺清醒。对德弘来说,接过来的是三万人、家族味很重、渠道铺满全国的一个老摊子,改造难度比大润发只高不低。(作者提示:个人观点 仅供参考)
来源:资本圈儿 编辑:思如

电话:15106967789 邮箱:lyxy_news@163.com
网络报警服务:110 扫黄打非举报电话:12318
山东互联网违法和不良信息举报中心:http://www.sdjubao.cn/
Copyright © 2001-2021 www.lunanjj.com All Rights Reserved.
鲁南经济网版权所有 未经许可 不得转载或镜像
制作维护:山东云采智能科技有限公司